
إذا طلبت منك منصة ما إيداعًا ثانيًا قبل أن تسمح لك بسحب أرباحك، فلا تتعامل مع الأمر كأنه إجراء عادي. قد يكون طلبوا إيداع ثاني هل هذا نصب أو مجرد شرط متشدد، والفرق بين الاثنين يظهر في التفاصيل الصغيرة لا في الكلام المنمق. هنا يبدأ الفحص الحقيقي: هل طُلب منك مبلغ محدد بعنوان واضح، أم ظهرت لك فجأة عوائق جديدة كلما حاولت السحب؟ الأمر يستحق التدقيق، لأن كثيرًا من الحالات تبدأ برسالة تبدو إدارية ثم تنزلق ببطء إلى سلسلة مطالب لا تنتهي، مثل فتح قفل الحساب، أو تفعيل خاصية السحب، أو “إثبات الجدية” عبر تمويل إضافي لا يردّونه لاحقًا. صحيح أن هذا يربكك.
متى يكون الطلب طبيعيًا، ومتى يتحول إلى علامة خطر؟
بعض المنصات تفرض خطوات تمويل إضافية لأسباب تشغيلية واضحة، مثل استكمال التفعيل، توثيق وسيلة الدفع، أو مطابقة اسم الحساب مع بيانات العميل. هذه الحالات تكون عادة مكتوبة في الشروط منذ البداية، ويمكنك العثور عليها داخل صفحة الرسوم أو سياسات السحب، أو حتى في رسالة الترحيب الأولى التي تشرح آلية الإيداع والتحويل والحد الأدنى للسحب. وقد يطلبون مثلًا تحويلًا تجريبيًا صغيرًا للتأكد من أن البطاقة فعّالة، أو يرفضون السحب إلى أن تُرفع وثائق الهوية وفاتورة سكن حديثة وصورة لوسيلة الدفع نفسها، وهذه أمور مفهومة إذا كانت معلنة مسبقًا وتُطبّق على الجميع بالطريقة نفسها. المشكلة تبدأ عندما لا ترى أي ذكر مسبق، ثم يفاجئك الدعم بطلب جديد مرتبط بحجز الأرباح أو "فتح القفل" عن الرصيد، خصوصًا إذا كانت المنصة قد سمحت سابقًا بالإيداع والتنفيذ من دون أن تشير إلى أي عائق مماثل.
العلامة الأخطر ليست في وجود طلب إضافي بحد ذاته، بل في طريقة تقديمه. إذا قالوا لك إن الإيداع ضروري فقط لأنك ربحت، فهذه صياغة مقلقة. وإذا تغيّر الرقم بعد كل دفعة، أو انتقلوا من "إجراء أمني" إلى "رسوم تدقيق" ثم إلى "ضمان سيولة"، فغالبًا أنت أمام نمط ضغط وليس سياسة ثابتة. أحيانًا تبدأ الحجة بمبلغ صغير يبدو معقولًا، مثل نسبة من الأرباح أو رسوم معالجة محدودة، ثم لا يتوقف الأمر عند هذا الحد، بل تظهر “مطابقة محفظة” أو “ضريبة داخلية” أو “تعليق مؤقت بسبب مراجعة المخاطر”، وكلها عناوين هدفها إبقاؤك داخل الدائرة نفسها. هنا عليك أن تطلب مرجعًا كتابيًا، لا وعودًا شفوية، وأن تطلب رقم التذكرة أو رابط السياسة أو نسخة من البند الذي استندوا إليه، لأن المنصة الجادة لا تتردد في الإحالة إلى نص واضح.
خذ حالتين واضحتين. في الحالة الأولى، منصة منظمة تطلب منك استكمال KYC لأن اسم البطاقة لا يطابق الاسم المسجل، وتشرح لك المستندات المطلوبة بدقة، وتمنحك جدولًا زمنيًا للمراجعة، وتذكر أن السحب سيُعاد تفعيله فور المطابقة. في الحالة الثانية، يقال لك إن الحساب لن يُفعّل إلا إذا أودعت مبلغًا ثانيًا، من دون أي مستندات أو توقيع أو رقم مرجعي، ثم يطلب منك موظف مختلف لاحقًا مبلغًا أعلى بحجة أن الطلب السابق “لا يكفي للنظام”. الفرق واضح. الأول إجراء إداري يمكن التحقق منه، والثاني باب مفتوح للمماطلة، لأنك لا تتعامل مع قاعدة ثابتة بل مع رواية تتغير حسب مستوى ضغطك أو قدرتك على الدفع.
ولأن كثيرين يخلطون بين الرسوم والاحتيال، راقب هذه العلامات الأربع قبل أن تدفع أي مبلغ إضافي:
- إذا لم يظهر الطلب داخل الحساب نفسه، بل جاءك عبر رسالة خاصة أو مكالمة غير موثقة، فتوقف فورًا.
- إذا كان السحب متاحًا قبل الطلب ثم أصبح "معلّقًا" بعد الربح مباشرة، فهذه إشارة تستحق الشك.
- إذا رفضوا إرسال الشروط المكتوبة أو أحالوك فقط إلى "المسؤول المالي"، فالمشكلة ليست تقنية.
- إذا ارتبط الإيداع الجديد بوعود رفع حدود السحب أو تسريع الربح، فغالبًا يتم استخدامك لتمويل مرحلة أخرى من الضغط.
أحيانًا يكون السبب أبسط مما تتوقع. بعض المواقع تخلط بين رسوم التفعيل، والتحقق من المصدر، ورسوم المعالجة، وتعرضها بصياغة مربكة تجعل المستخدم يظن أن الدفع هو الطريق الوحيد لاستعادة ماله. قد يذكرون مثلًا أن النظام “علّق الأرباح تلقائيًا” بسبب حجم العملية أو لأن الوسيلة المستخدمة “خارج السياسة”، ثم يقترحون عليك إيداعًا ثانيًا لإثبات أن الحساب نشط وليس آليًا. لكن المنصة الجادة تشرح لك ما الذي ستدفعه، ولماذا، ومتى ينتهي أثره، بل وتحدد ما إذا كانت الرسوم قابلة للاسترداد أم لا. أما المنصة المراوغة فتطلب الدفع ثم تفتح بابًا جديدًا بعده، وكأن كل إجابة تستدعي سؤالًا إضافيًا. هذا وحده كافٍ لتوقف كل شيء، لأن الغموض هنا ليس نقصًا في المعلومات بل أداة ضغط مقصودة.
كيف تتصرف قبل أن تدفع أي مبلغ جديد؟
ابدأ بتثبيت الأدلة. التقط صورًا للشاشة، احفظ رسائل البريد، وسجّل اسم الشخص الذي تواصل معك ووقت المحادثة. لا تعتمد على الذاكرة، لأن التفاصيل تتبدل سريعًا عندما يبدأ الطرف الآخر في الإنكار. خطوة بسيطة، لكنها مهمة جدًا، ويفضل أن تحفظ معها أرقام المعاملات، واسم البنك أو المحفظة، وأي إشعار يظهر في سجل الحساب، لأن هذه التفاصيل الصغيرة هي التي تُظهر لاحقًا تسلسل الأحداث وتكشف متى بدأ التحول من طلب توضيح إلى طلب مال. وإذا كان هناك صوت أو مكالمة، دوّن ما قيل حرفيًا بقدر ما تستطيع، خاصة العبارات التي تتضمن تهديدًا بإلغاء الأرباح أو إغلاق الحساب نهائيًا.
بعد ذلك، لا ترسل مالًا من نفس البطاقة أو المحفظة المستخدمة سابقًا قبل أن تقرأ شروط السحب حرفيًا. ابحث عن أي إشارة إلى رسوم غير مستردة، مبالغ تأمين، أو شرط يربط الإفراج عن الرصيد بإجراء مالي جديد. إذا لم تجد شيئًا مكتوبًا، فاعتبر الطلب خارجًا عن الإطار الطبيعي حتى يثبت العكس. الصمت هنا ليس موافقة، كما أن تسارع الموظف أو تكرار عبارة “آخر فرصة” لا يغيّر من حقيقة أن السند المكتوب هو الفيصل. وإذا كان لديك أكثر من وسيلة دفع، فلا تختبر الطلب بوسيلة جديدة على أمل أنه سيُحل؛ لأن الانتقال من قناة إلى أخرى يمنحهم فرصة إضافية لتتبعك عبر بيانات أخرى ويزيد تعقيد الاسترجاع لاحقًا.
ثم اطلب تفسيرًا واحدًا مكتوبًا، واضحًا، ومباشرًا. إذا تغيّر الرد أكثر من مرة، أو بدأوا يطلبون مستندًا بعد مستند من دون تحديد نهاية، فهذه ليست مراجعة اعتيادية. في المنصات السليمة، يكون التسلسل معروفًا: قدم المستند، انتظر التدقيق، ثم تحصل على رد نهائي أو طلب استكمال محدد. أما هنا، فقد يطلبون كشف حساب، ثم صورة شخصية، ثم فاتورة خدمات، ثم “إثبات مصدر الأموال” حتى بعد أن تكون قد أرسلت ما يكفي لإغلاق الملف منذ وقت طويل. عند هذه النقطة، يصبح الهدف غالبًا إطالة الوقت حتى تتعب وتدفع. لا تمنحهم هذه الفرصة، ولا تدخل في مساومات متدرجة مثل دفع نصف المبلغ الآن والباقي لاحقًا، لأن هذا النوع من التنازل يثبت لهم أنك مستعد للاستمرار.
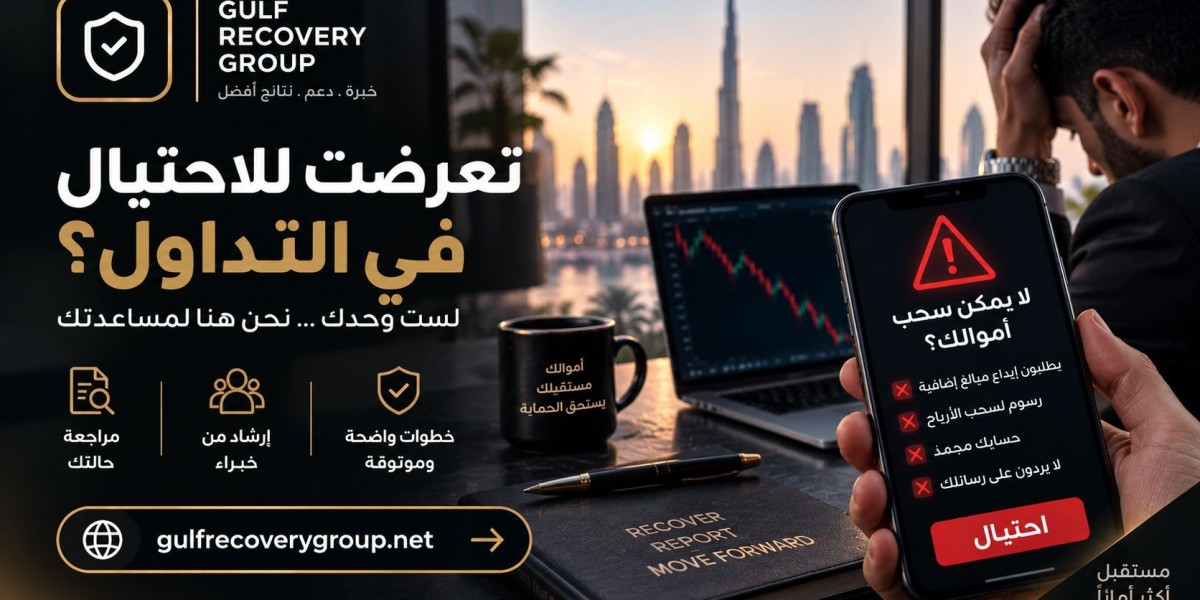
وفي كثير من الحالات، يكون الحل العملي هو تصعيد الأمر خارج قنوات الدعم المعتادة، خصوصًا إذا تعلقت المسألة بحسابات موثقة أو معاملات عبر وسطاء دفع. جهات الاسترجاع والمتابعة المتخصصة، مثل Gulfrecoverygroup، تعرف كيف تقرأ نمط الطلبات المتكررة وتحدد ما إذا كان هناك خلط مقصود بين التفعيل والابتزاز المالي. المهم أن تتصرف بسرعة، لأن التأخير يعطي الطرف الآخر مساحة أكبر لتغيير السرد، أو إعادة تسمية الرسوم، أو نقل المحادثة إلى قناة جديدة يصعب تتبعها. كل يوم يمر قد يعني نقلًا إضافيًا للأموال أو إتلافًا لسجل المحادثات أو تبديلًا في حسابات الاستلام.